Η Ελληνική Οικονομία - Η «ανάπτυξη» των αριθμών και η καθημερινή φτωχοποίηση των πολιτών
 Κώστας Αγγελάκης
13 λεπτά ανάγνωσης
Μισθοί στον πάτο της Ευρώπης, πληθωρισμός 5,6%, υπερχρέωση νοικοκυριών και επιχειρήσεων. Πίσω από τα κυβερνητικά πανηγύρια για τα πλεονάσματα και τη μείωση του δημόσιου χρέους, μια κοινωνία εξακολουθεί να πληρώνει ακριβά το κόστος της οικονομικής πολιτικής. Έχουμε την σύνδεση τριών διαφορετικών δεδομένων: • Οι Έλληνες εργαζόμενοι βρίσκονται σχεδόν στην τελευταία θέση της Ευρώπης στις αποδοχές. • Οι τιμές συνεχίζουν να αυξάνονται με ρυθμό υψηλότερο από τον ευρωπαϊκό μέσο όρο. • Το κράτος προβλέπει σχεδόν 78 δισ. ευρώ φορολογικά έσοδα για το 2027.
Του Κώστα Αγγελάκη*
Υπάρχουν δύο διαφορετικές Ελλάδες. Η μία είναι αυτή που περιγράφεται στις κυβερνητικές ανακοινώσεις, στις παρουσιάσεις των οικονομικών επιτελείων και στις πανηγυρικές δηλώσεις για την ανάπτυξη, τα πρωτογενή πλεονάσματα, την αποκλιμάκωση του δημόσιου χρέους και την αναβάθμιση της διεθνούς οικονομικής εικόνας της χώρας.
Η άλλη Ελλάδα βρίσκεται στο ταμείο του σούπερ μάρκετ, στον λογαριασμό του ηλεκτρικού ρεύματος, στο ενοίκιο που πρέπει να πληρωθεί, στη δόση του δανείου που δεν βγαίνει, στις οφειλές προς την Εφορία και τα ασφαλιστικά ταμεία, αλλά και στους μισθούς που εξαντλούνται πολύ πριν τελειώσει ο μήνας.
Το πρόβλημα της κυβερνητικής οικονομικής πολιτικής δεν είναι ότι παρουσιάζει θετικούς οικονομικούς δείκτες. Είναι ότι επιχειρεί να τους εμφανίσει ως συνολική απόδειξη οικονομικής επιτυχίας, παραβλέποντας τις τεράστιες κοινωνικές και παραγωγικές ανισορροπίες που εξακολουθούν να χαρακτηρίζουν την ελληνική οικονομία.
Και τα τελευταία στοιχεία της Eurostat, της Τράπεζας της Ελλάδος και των ευρωπαϊκών οικονομικών Oργανισμών δημιουργούν ένα εξαιρετικά δυσάρεστο ερώτημα για το κυβερνητικό αφήγημα. Eάν η οικονομία πηγαίνει τόσο καλά, γιατί η Ελλάδα εξακολουθεί να βρίσκεται στις τελευταίες θέσεις της Ευρώπης σε τόσο κρίσιμους δείκτες που αφορούν το πραγματικό εισόδημα και την καθημερινή ζωή των πολιτών;
Μισθοί: Η Ελλάδα στη δεύτερη χειρότερη θέση της Ευρωπαϊκής Ένωσης
Το πλέον αποκαλυπτικό στοιχείο ήρθε στις 6 Νοεμβρίου 2026 από την ίδια την Eurostat.
Οι μέσες ετήσιες προσαρμοσμένες αποδοχές πλήρους απασχόλησης στην Ελλάδα διαμορφώθηκαν το 2025 μόλις στα 18.800 ευρώ (Τα 18.800 ευρώ είναι μέσος ετήσιος προσαρμοσμένος μισθός πλήρους απασχόλησης και όχι καθαρός μισθός). Πρόκειται για τη δεύτερη χαμηλότερη επίδοση στην Ευρωπαϊκή Ένωση, με μοναδική χώρα που βρίσκεται χαμηλότερα τη Βουλγαρία, με 16.200 ευρώ.
Ο ευρωπαϊκός μέσος όρος ανήλθε στα 41.500 ευρώ.
Με άλλα λόγια, οι ελληνικές αποδοχές αντιστοιχούν μόλις στο 45,3% του ευρωπαϊκού μέσου όρου. Η απόσταση είναι 22.700 ευρώ ετησίως.
Το στοιχείο έχει ιδιαίτερη σημασία, καθώς δεν αφορά απλώς τον κατώτατο μισθό, αλλά έναν δείκτη μέσων ετήσιων αποδοχών προσαρμοσμένων σε καθεστώς πλήρους απασχόλησης.
Βεβαίως, πρόκειται για ονομαστικές αποδοχές, χωρίς προσαρμογή για τον πληθωρισμό και τις διαφορές αγοραστικής δύναμης. Ακριβώς όμως γι' αυτό η πραγματική εικόνα γίνεται ακόμη πιο ενδιαφέρουσα όταν συνδυαστεί με το κόστος ζωής.
Η κυβέρνηση μπορεί να επικαλείται τις διαδοχικές αυξήσεις του κατώτατου μισθού και τις φορολογικές ελαφρύνσεις. Δεν μπορεί όμως να παρακάμψει το γεγονός ότι, σύμφωνα με την ευρωπαϊκή στατιστική υπηρεσία, η Ελλάδα εξακολουθεί να κατατάσσεται σχεδόν στον πάτο της Ευρώπης στις μέσες ετήσιες αποδοχές.
Πώς είναι δυνατόν μια οικονομία που εμφανίζεται ως μία από τις αναπτυσσόμενες της Ευρώπης να εξακολουθεί να πληρώνει τους εργαζομένους της με αποδοχές που υπολείπονται τόσο δραματικά του ευρωπαϊκού μέσου όρου;
Και κυρίως, ποιος τελικά καρπώνεται τα οφέλη της ανάπτυξης;
Πληθωρισμός 5,6%: Η ακρίβεια δεν υποχωρεί, αλλά αλλάζει πρόσωπο
Εάν οι μισθοί αποτελούν τη μία πλευρά του προβλήματος, η ακρίβεια αποτελεί την άλλη.
Τα προκαταρκτικά στοιχεία της Eurostat για τον Οκτώβριο του 2026 δείχνουν ότι ο εναρμονισμένος πληθωρισμός στην Ελλάδα επιταχύνθηκε στο 5,6%, από 5,1% τον Σεπτέμβριο.
Στην Ευρωζώνη διαμορφώθηκε στο 4%.
Ιδιαίτερα ανησυχητική είναι η εξέλιξη στον ενεργειακό τομέα. Οι τιμές της ενέργειας στην Ελλάδα αυξήθηκαν κατά 26,5% σε ετήσια βάση, έναντι 20,8% στην Ευρωζώνη.
Παράλληλα, οι ανατιμήσεις στα τρόφιμα επέστρεψαν τον Οκτώβριο, με αύξηση 1,4%, σύμφωνα με τα στοιχεία που παρουσίασε η ΕΡΤ βάσει των προκαταρκτικών ευρωπαϊκών δεδομένων.
Αυτή είναι η πραγματική οικονομική πίεση που αντιμετωπίζει ένα νοικοκυριό. Δεν ενδιαφέρεται εάν ο γενικός δείκτης του ΑΕΠ αυξάνεται κατά 1,8% ή 1,9%. Ενδιαφέρεται εάν ο μισθός επαρκεί για το σούπερ μάρκετ, τη θέρμανση, το ενοίκιο και τις υπόλοιπες βασικές υποχρεώσεις.
Και εδώ ακριβώς αποκαλύπτεται η αδυναμία της κυβερνητικής πολιτικής.
Η αύξηση του ΑΕΠ δεν αποτελεί αυτομάτως αύξηση της αγοραστικής δύναμης. Ούτε η μείωση του πληθωρισμού, όταν αυτή συμβαίνει, σημαίνει επιστροφή των τιμών στα προηγούμενα επίπεδα. Οι τιμές που έχουν ήδη αυξηθεί παραμένουν αυξημένες, ενώ κάθε νέα ανατίμηση επιβαρύνει ακόμη περισσότερο ένα εισόδημα που βρίσκεται ήδη υπό πίεση.
Η ελληνική κοινωνία δεν χρειάζεται άλλες επικοινωνιακές διαβεβαιώσεις για την αποκλιμάκωση της ακρίβειας. Χρειάζεται ουσιαστική αύξηση του πραγματικού διαθέσιμου εισοδήματος και παρεμβάσεις που να μειώνουν το κόστος των βασικών αγαθών και υπηρεσιών.
ΦΠΑ: Γιατί η κυβέρνηση δεν αξιοποιεί όλες τις ευρωπαϊκές δυνατότητες ελάφρυνσης;
Ένα από τα πλέον χαρακτηριστικά παραδείγματα της φορολογικής πολιτικής είναι ο ΦΠΑ.
Στο προσχέδιο του Κρατικού Προϋπολογισμού για το 2027, τα συνολικά φορολογικά έσοδα προβλέπεται να ανέλθουν σε 77,878 δισ. ευρώ, αυξημένα κατά περίπου 2,15 δισ. ευρώ έναντι της εκτίμησης για το 2026.
Από αυτά, τα 30,581 δισ. ευρώ αναμένεται να προέλθουν από τον ΦΠΑ.
Πρόκειται για τεράστιο δημοσιονομικό μέγεθος, το οποίο συνδέεται άμεσα με την κατανάλωση και, επομένως, με την καθημερινή οικονομική δραστηριότητα των πολιτών.
Το ζήτημα δεν είναι εάν ο ΦΠΑ αποτελεί νόμιμο και αναγκαίο έσοδο για τον Κρατικό Προϋπολογισμό. Το ζήτημα είναι εάν η κυβέρνηση αξιοποιεί επαρκώς τα περιθώρια που προσφέρει η ευρωπαϊκή νομοθεσία για την ελάφρυνση των καταναλωτών.
Η Οδηγία 2022/542 της Ευρωπαϊκής Ένωσης, που τροποποίησε το σύστημα ΦΠΑ, έδωσε στα κράτη-μέλη τη δυνατότητα εφαρμογής μηδενικών συντελεστών σε συγκεκριμένες κατηγορίες βασικών αγαθών και υπηρεσιών.
Στις κατηγορίες αυτές περιλαμβάνονται τρόφιμα, φαρμακευτικά προϊόντα και προϊόντα γυναικείας υγιεινής προστασίας.
Η ευρωπαϊκή νομοθεσία δεν επιβάλλει τον μηδενισμό του ΦΠΑ. Παρέχει όμως στα κράτη τη δυνατότητα να προχωρήσουν σε ουσιαστικότερες ελαφρύνσεις.
Επομένως, η συζήτηση δεν μπορεί να εξαντλείται σε αποσπασματικές μειώσεις συντελεστών, αλλά πρέπει να αφορά τη συνολική φορολογική επιβάρυνση της κατανάλωσης.
Η κυβέρνηση οφείλει να απαντήσει γιατί δεν εξετάζει με μεγαλύτερη αποφασιστικότητα τη μείωση του ΦΠΑ σε βασικά είδη διατροφής και πρώτης ανάγκης, καθώς και την αξιοποίηση των ευρωπαϊκών δυνατοτήτων για μηδενικούς ή υπερμειωμένους συντελεστές.
Όταν τα φορολογικά έσοδα αυξάνονται και η αγοραστική δύναμη παραμένει ασθενής, η δημοσιονομική επιτυχία δεν μπορεί να αποτελεί άλλοθι για τη διατήρηση μιας δυσανάλογης επιβάρυνσης των καταναλωτών.
Πτωχεύσεις επιχειρήσεων: Ένα ακόμη καμπανάκι από την Eurostat
Ένα ακόμη ανησυχητικό στοιχείο αφορά την πραγματική κατάσταση της επιχειρηματικότητας.
Σύμφωνα με τα στοιχεία της Eurostat για το δεύτερο τρίμηνο του 2026, οι δηλώσεις πτωχεύσεων επιχειρήσεων στην Ελλάδα αυξήθηκαν κατά 31,6% σε σχέση με το πρώτο τρίμηνο.
Η αύξηση αυτή ήταν η δεύτερη μεγαλύτερη στην Ευρωπαϊκή Ένωση, μετά την Εσθονία, όπου καταγράφηκε άνοδος 31,8%.
Χρειάζεται να διευκρινιστεί ότι πρόκειται για τριμηνιαία μεταβολή των δηλώσεων πτωχεύσεων και όχι για κατάταξη της Ελλάδας στον απόλυτο αριθμό πτωχεύσεων. Δηλαδή, τα στοιχεία των πτωχεύσεων αφορούν τριμηνιαία αύξηση και όχι απόλυτη ευρωπαϊκή κατάταξη.
Παρά τη στατιστική αυτή διευκρίνιση, το εύρημα είναι ιδιαίτερα σοβαρό.
Η ελληνική επιχειρηματικότητα εξακολουθεί να αντιμετωπίζει ένα δύσκολο περιβάλλον. Υψηλό λειτουργικό κόστος, ακριβή ενέργεια, φορολογικές και ασφαλιστικές υποχρεώσεις, περιορισμένη πρόσβαση σε χρηματοδότηση για πολλές μικρομεσαίες επιχειρήσεις και έντονο ανταγωνισμό.
Δεν αρκεί να ανακοινώνεται η αύξηση των νέων επιχειρηματικών σχημάτων, όταν ταυτόχρονα καταγράφεται σημαντική αύξηση των πτωχεύσεων.
Η πραγματική υγεία της επιχειρηματικότητας δεν μετριέται μόνο από τις ενάρξεις δραστηριότητας. Μετριέται και από το πόσες επιχειρήσεις μπορούν να επιβιώσουν, να αναπτυχθούν, να επενδύσουν και να διατηρήσουν τις θέσεις εργασίας τους.
Τα κόκκινα δάνεια έφυγαν από τις Τράπεζες, αλλά το ιδιωτικό χρέος παραμένει
Στην εικόνα της ελληνικής οικονομίας υπάρχει και μια ακόμη μεγάλη αντίφαση.
Οι Τράπεζες εμφανίζουν βελτιωμένους ισολογισμούς, υψηλή κερδοφορία και πολύ χαμηλότερους δείκτες μη εξυπηρετούμενων δανείων σε σχέση με τα προηγούμενα χρόνια.
Η Τράπεζα της Ελλάδος, στην Έκθεση Χρηματοπιστωτικής Σταθερότητας του Οκτωβρίου 2026, επιβεβαιώνει ότι η κερδοφορία και η ανθεκτικότητα του τραπεζικού συστήματος διατηρούνται σε θετική πορεία. Ταυτόχρονα, όμως, ο δείκτης μη εξυπηρετούμενων δανείων διαμορφώθηκε στο 3,4% τον Ιούνιο του 2026, έναντι 3,3% τον Δεκέμβριο του 2025.
Η εικόνα των τραπεζικών ισολογισμών δεν είναι, ωστόσο, ολόκληρη η εικόνα του ιδιωτικού χρέους.
Σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος για το δεύτερο τρίμηνο του 2026, οι εταιρείες διαχείρισης απαιτήσεων διαχειρίζονταν χαρτοφυλάκια δανείων συνολικού ύψους περίπου 91,3 δισ. ευρώ. Περίπου το 84,7% του συγκεκριμένου χαρτοφυλακίου αφορούσε μη εξυπηρετούμενα ανοίγματα.
Αυτό σημαίνει ότι η βελτίωση των τραπεζικών δεικτών δεν συνεπάγεται αυτομάτως και αντίστοιχη βελτίωση της οικονομικής θέσης των δανειοληπτών.
Τα προβληματικά δάνεια δεν εξαφανίστηκαν επειδή μεταφέρθηκαν εκτός τραπεζικών ισολογισμών. Οι υποχρεώσεις των δανειοληπτών εξακολουθούν να υφίστανται, ενώ η διαχείριση των απαιτήσεων από εταιρείες που λειτουργούν για λογαριασμό αγοραστών πιστώσεων δημιουργεί ένα διαφορετικό πεδίο οικονομικών και κοινωνικών προκλήσεων.
Εδώ βρίσκεται ένα από τα σημαντικότερα ερωτήματα που η κυβέρνηση οφείλει να απαντήσει. Πόσες από τις ρυθμίσεις είναι πραγματικά βιώσιμες; Πόσοι δανειολήπτες καταφέρνουν να διατηρήσουν τις ρυθμίσεις τους; Πόσες περιπτώσεις καταλήγουν σε αναγκαστική εκτέλεση και πόσες σε πραγματική αποκατάσταση της οικονομικής δραστηριότητας;
Η εξυγίανση των Τραπεζών είναι αναγκαία. Δεν μπορεί όμως να αποτελεί τη μοναδική προτεραιότητα, όταν χιλιάδες νοικοκυριά και επιχειρήσεις εξακολουθούν να βρίσκονται αντιμέτωπα με δυσβάστακτες υποχρεώσεις.
Η τελευταία Έκθεση Χρηματοπιστωτικής Σταθερότητας της Τράπεζας της Ελλάδος, που δημοσιεύθηκε στις 22 Οκτωβρίου 2026, καταγράφει ανάπτυξη 1,9% το πρώτο εξάμηνο του έτους και κέρδη 2,6 δισ. ευρώ για τους ελληνικούς τραπεζικούς ομίλους. Παράλληλα, όμως, επιβεβαιώνει ότι οι εταιρείες διαχείρισης πιστώσεων εξακολουθούν να διαχειρίζονται χαρτοφυλάκια ύψους 91,3 δισ. ευρώ, εκ των οποίων το 84,7% αφορά μη εξυπηρετούμενα ανοίγματα.
|
91,3 δισ. € |
140,8% |
2,6 δισ. € |
|
Υπό διαχείριση δάνεια · Ιούνιος 2026 |
Δημόσιο χρέος / ΑΕΠ · Β΄ τρίμ. 2026 |
Τραπεζικά κέρδη · Α΄ εξάμηνο 2026 |
162 δισ. ευρώ χρέη προς Εφορία και ασφαλιστικά ταμεία
Η κατάσταση γίνεται ακόμη πιο αποκαλυπτική όταν εξετάσουμε τις οφειλές προς το Δημόσιο.
Σύμφωνα με τα στοιχεία που παρατίθενται για το 2026, οι ληξιπρόθεσμες οφειλές προς την ΑΑΔΕ είχαν φθάσει περίπου τα 109,77 δισ. ευρώ στο τέλος Ιουλίου, ενώ οι οφειλές προς το ΚΕΑΟ ανέρχονταν σε περίπου 52,43 δισ. ευρώ στο τέλος Ιουνίου.
Το άθροισμα των δύο μεγεθών προσεγγίζει τα 162,2 δισ. ευρώ.
Πρόκειται για καταγεγραμμένα υπόλοιπα διαφορετικών φορέων και διαφορετικών ημερομηνιών αναφοράς. Δεν πρέπει να θεωρούνται αυτομάτως καθαρό, μοναδικό ιδιωτικό χρέος, ούτε να αγνοείται η διαφορετική εισπραξιμότητα των απαιτήσεων.
Ωστόσο, το μέγεθος είναι ενδεικτικό της έκτασης του προβλήματος.
Ιδιαίτερη σημασία έχει η σύνθεση των ασφαλιστικών οφειλών. Από τα περίπου 52,4 δισ. ευρώ προς το ΚΕΑΟ, περί τα 30,3 δισ. αντιστοιχούν σε κύριες οφειλές και περίπου 22,1 δισ. σε πρόσθετα τέλη και προσαυξήσεις.
Δηλαδή, περισσότερο από το 42% του συνολικού υπολοίπου αφορά επιβαρύνσεις πέραν της αρχικής οφειλής.
Εδώ αναδεικνύεται μια ουσιαστική αδυναμία της εισπρακτικής πολιτικής. Όταν μια οφειλή διογκώνεται διαρκώς από προσαυξήσεις, χωρίς να υπάρχει αντίστοιχη δυνατότητα αποπληρωμής, το πρόβλημα δεν λύνεται. Αντίθετα, συχνά παγιώνεται.
Χρειάζεται διαφορετική αντιμετώπιση μεταξύ εκείνων που διαθέτουν περιουσιακά στοιχεία και αποφεύγουν συστηματικά τις υποχρεώσεις τους και εκείνων που αδυνατούν πραγματικά να ανταποκριθούν.
Η δημοσιονομική πειθαρχία δεν πρέπει να μετατρέπεται σε μηχανισμό οικονομικού αποκλεισμού όσων θα μπορούσαν, με μια βιώσιμη ρύθμιση, να επιστρέψουν στην παραγωγική δραστηριότητα.
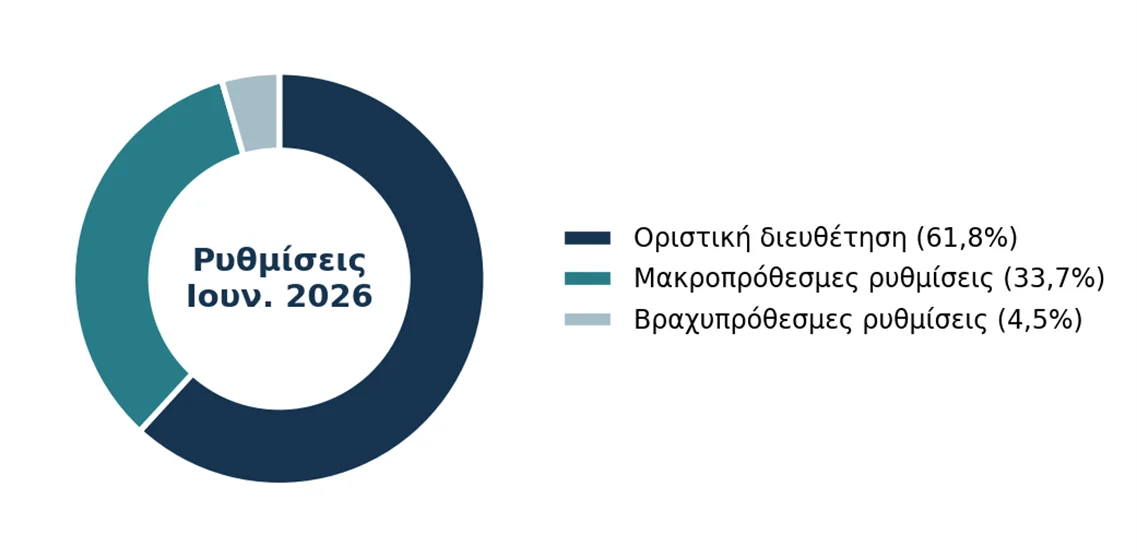
Διάγραμμα 1. Κατανομή ρυθμισμένων ανοιγμάτων, Ιούνιος 2026. Πηγή: Τράπεζα της Ελλάδος, Έκθεση Χρηματοπιστωτικής Σταθερότητας, σελ. 84.
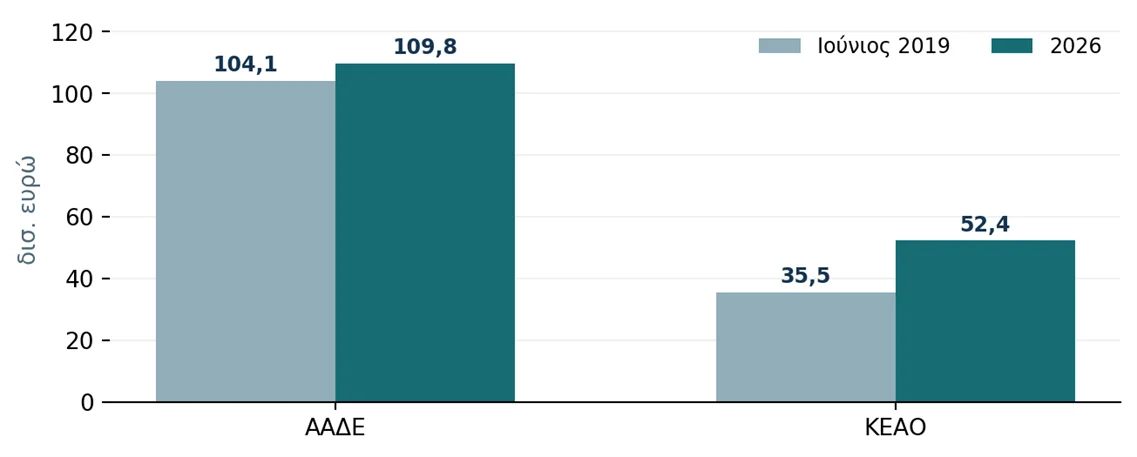
Διάγραμμα 2. Ληξιπρόθεσμες απαιτήσεις ΑΑΔΕ και ΚΕΑΟ (δισ. ευρώ), σύγκριση 2019 με το 2026. Οι ημερομηνίες αναφοράς των δύο φορέων το 2026 δεν ταυτίζονται.
Δημόσιο χρέος: Η μείωση είναι πραγματική, αλλά δεν αρκεί για να πανηγυρίζει η κοινωνία
Δεν θα ήταν σωστό να αμφισβητήσουμε τη μείωση του δημόσιου χρέους. Τα στοιχεία του Οργανισμού Διαχείρισης Δημοσίου Χρέους επιβεβαιώνουν ότι το χρέος της γενικής κυβέρνησης υποχώρησε από 362,995 δισ. ευρώ στο τέλος του 2025 σε 355,9 δισ. ευρώ, σύμφωνα με την εκτίμηση για τις 30 Σεπτεμβρίου 2026.
Η εξέλιξη είναι θετική και πρέπει να αναγνωριστεί.
Ωστόσο, το κρίσιμο ερώτημα δεν είναι μόνο πόσο μειώνεται το δημόσιο χρέος. Είναι και πώς διαμορφώνεται η οικονομία μέσα στην οποία καλούνται να ζήσουν οι πολίτες.
Η μεγάλη διάρκεια του ελληνικού δημόσιου χρέους και η σταθερή διάρθρωση των επιτοκίων περιορίζουν ορισμένους άμεσους κινδύνους. Δεν καταργούν όμως την ανάγκη για ισχυρότερη παραγωγική βάση, υψηλότερους μισθούς, αποτελεσματικότερες δημόσιες υπηρεσίες και ουσιαστική ενίσχυση της αγοραστικής δύναμης.
Η κυβέρνηση δικαιούται να παρουσιάζει τη μείωση του χρέους ως δημοσιονομική επιτυχία. Δεν δικαιούται να θεωρεί ότι αυτή η επιτυχία απαντά από μόνη της στα προβλήματα της ελληνικής κοινωνίας.
Η δημοσιονομική εξυγίανση πρέπει να αποτελεί μέσο για τη βελτίωση της οικονομίας και όχι αυτοσκοπό που αποτιμάται αποκλειστικά με ποσοστά και πίνακες.
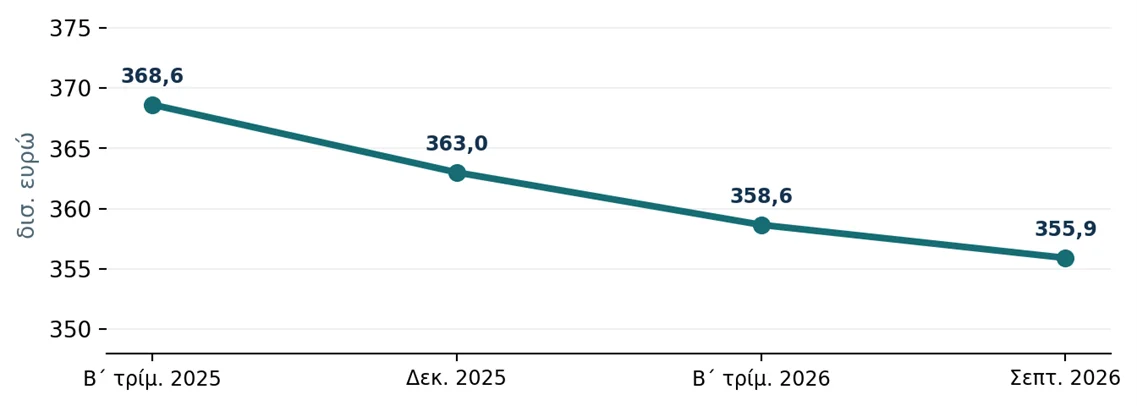
Διάγραμμα 3. Δημόσιο χρέος γενικής κυβέρνησης (δισ. ευρώ). Πηγές: Eurostat και ΟΔΔΗΧ. Το στοιχείο Σεπτεμβρίου 2026 είναι εκτίμηση ΟΔΔΗΧ.
Το πραγματικό στοίχημα: Ανάπτυξη για ποιους;
Η Ευρωπαϊκή Επιτροπή, στην εαρινή οικονομική πρόβλεψή της για την Ελλάδα, εκτιμούσε ότι ο ρυθμός ανάπτυξης θα επιβραδυνθεί στο 1,8% το 2026, από 2,1% το 2025, ενώ ο πληθωρισμός θα διαμορφωνόταν στο 3,7%.
Η εξέλιξη των τιμών τον Οκτώβριο δείχνει πόσο εύθραυστες μπορούν να αποδειχθούν ακόμη και οι πιο αισιόδοξες προβλέψεις όταν εμφανίζονται νέες ενεργειακές πιέσεις.
Παράλληλα, η ισχυρή εξάρτηση της οικονομίας από τις ευρωπαϊκές χρηματοδοτήσεις, η ολοκλήρωση του Ταμείου Ανάκαμψης και οι χρόνιες αδυναμίες της παραγωγικής βάσης δημιουργούν πρόσθετα ερωτήματα για τη διατηρησιμότητα του σημερινού αναπτυξιακού μοντέλου.
Η Ελλάδα χρειάζεται περισσότερη βιομηχανική παραγωγή, ανταγωνιστική γεωργία, ουσιαστική στήριξη των μικρομεσαίων επιχειρήσεων, τεχνολογικές επενδύσεις με εγχώρια προστιθέμενη αξία και εξαγωγές που να μην εξαρτώνται αποκλειστικά από τον τουρισμό.
Χρειάζεται επίσης ένα φορολογικό σύστημα που να μην εξαντλεί τη δυνατότητα κατανάλωσης των χαμηλών και μεσαίων εισοδημάτων.
Και πάνω απ' όλα χρειάζεται μια οικονομική πολιτική που να μετρά την επιτυχία της όχι μόνο με τα πλεονάσματα, τις εισπράξεις και τους δείκτες του δημόσιου χρέους, αλλά με την πραγματική βελτίωση της ζωής των πολιτών.
Η Ελλάδα των αριθμών και η Ελλάδα της κοινωνίας δεν είναι ακόμη η ίδια χώρα
Τα στοιχεία που παρουσιάζονται δεν συνθέτουν μια εικόνα οικονομικής κατάρρευσης. Η Ελλάδα έχει επιτύχει σημαντική δημοσιονομική πρόοδο, οι Τράπεζες έχουν ενισχύσει την κεφαλαιακή τους θέση και το δημόσιο χρέος ακολουθεί πτωτική πορεία.
Αλλά αυτή δεν είναι ολόκληρη η αλήθεια.
Η δεύτερη χαμηλότερη θέση στην ΕΕ στις μέσες ετήσιες αποδοχές, ο πληθωρισμός 5,6%, η αύξηση των πτωχεύσεων, το τεράστιο απόθεμα προβληματικών δανείων και οι συσσωρευμένες οφειλές προς το Δημόσιο αποκαλύπτουν μια οικονομία με βαθιές ανισορροπίες.
Η κυβέρνηση δεν μπορεί να ζητά από τους πολίτες να αξιολογούν την ευημερία τους με βάση τους δείκτες που παρουσιάζει το οικονομικό επιτελείο.
Ούτε μπορεί να θεωρεί ότι η βελτίωση της πιστοληπτικής εικόνας της χώρας ισοδυναμεί με βελτίωση της ζωής των εργαζομένων, των συνταξιούχων, των μικρομεσαίων επιχειρηματιών και των νέων ανθρώπων.
Το πραγματικό ερώτημα για την οικονομική πολιτική δεν είναι πόσο καλά τα πηγαίνει η Ελλάδα στους πίνακες των δημοσιονομικών επιδόσεων.
Είναι πόσο καλύτερα ζουν οι Έλληνες.
Και όσο η χώρα εξακολουθεί να βρίσκεται σχεδόν στον πάτο της Ευρώπης στους μισθούς, όσο οι τιμές επιταχύνουν, όσο οι επιχειρήσεις δυσκολεύονται να επιβιώσουν και όσο τα ιδιωτικά χρέη συσσωρεύονται, η απόσταση ανάμεσα στην κυβερνητική εικόνα της επιτυχίας και στην κοινωνική πραγματικότητα θα παραμένει το μεγαλύτερο πολιτικό πρόβλημα της οικονομικής πολιτικής.
Γιατί μια οικονομία δεν μπορεί να θεωρείται πραγματικά επιτυχημένη όταν βελτιώνονται οι αριθμοί της, αλλά ένα μεγάλο μέρος της κοινωνίας εξακολουθεί να δυσκολεύεται να ζήσει με αξιοπρέπεια.
*Expert Intelligence Specialist, Analyst in International Affairs, Historian, Writer
Πηγές
1. Eurostat – Ετήσιες αποδοχές στην ΕΕ το 2025, δημοσίευση 6/11/2026.
2. Eurostat – Στατιστικά πτωχεύσεων επιχειρήσεων έως το Β΄ τρίμηνο 2026.
3. ΕΡΤ – Πληθωρισμός 5,6% τον Οκτώβριο.
4. Τράπεζα της Ελλάδος – Έκθεση Χρηματοπιστωτικής Σταθερότητας, Οκτώβριος 2026.
5. Τράπεζα της Ελλάδος – Δάνεια υπό διαχείριση, Β΄ τρίμηνο 2026.
6. ΟΔΔΗΧ – Δημόσιο χρέος, Σεπτέμβριος 2026.
7. ΕΡΤ – Φορολογικά έσοδα και προσχέδιο προϋπολογισμού 2027.
8. Ευρωπαϊκή Οδηγία 2022/542 – ΦΠΑ.
9. Ευρωπαϊκή Επιτροπή – Οικονομικές προβλέψεις για την Ελλάδα.